認知症の進行に伴い、入院や長期の治療が必要になると「一体いくら医療費がかかるのだろう…」と不安になりますよね。
実は、日本の公的医療保険には、個人の医療費負担を一定額に抑える「高額療養費制度」という強い味方があります。しかし、この制度は令和8年(2026年)と令和9年(2027年)の2段階にわたり、大規模な法改正が行われています。
この記事では、認知症介護で絶対に知っておきたい高額療養費制度の仕組みと、損をしないための申請手順を分かりやすく解説します。
高額療養費制度とは?(認知症治療も対象)
高額療養費制度とは、1ヶ月(1日から末日まで)に支払った医療費の自己負担額が、一定の「上限額」を超えた場合、その超えた分が後から払い戻される制度です。
認知症の精神科入院、検査費用、お薬代などはすべてこの制度の対象になります。
対象外になるもの
すべての費用が安くなるわけではありません。以下の費用は制度の対象外(全額自己負担)となります。
- 差額ベッド代(個室や少人数部屋に入院したときの室料)
- 入院中の食事代
- 介護保険のサービス利用料
高額療養費制度の「2段階改正」の全体像
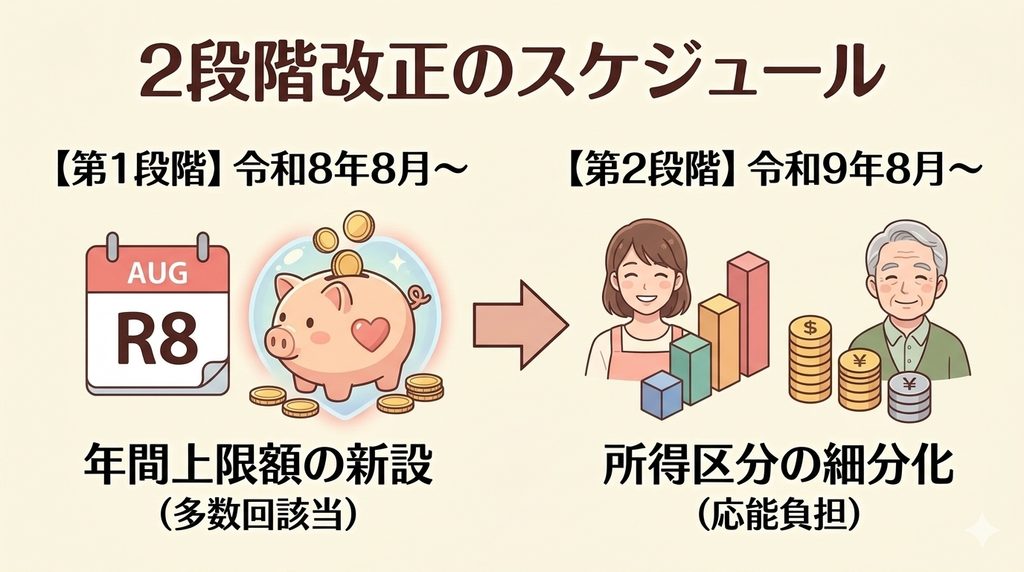
少子高齢化が進む日本において、医療保険制度を持続させるために、国は高額療養費の仕組みを以下のように変更しました。
・【第1段階】令和8年(2026年)8月〜
月額の自己負担限度額が引き上げ(負担増)になる一方、長期の治療に苦しむ世帯を守るために「年間上限額」が新しくスタートしました。
・【第2段階】令和9年(2027年)8月〜
これまでの大雑把な分け方から、現役並み所得などの「所得区分がさらに細分化」され、能力に応じたきめ細かい負担額(応能負担)へと完全移行します。
【70歳以上】医療費の上限額はいくら?(細分化一覧表)
1ヶ月に支払う上限額(自己負担限度額)は、患者本人の「年齢」と「所得(収入)」によって細かく分かれています。
認知症を発症する方が多い「70歳以上」の、令和8年8月診療分からの「自己負担上限額」の完全一覧です。
今回の法改正により、現役並み所得の区分や長期療養者向けの「年間上限額」が非常に細かく設定されました。
| 所得の区分(70歳以上) | 年収の目安 | 1ヶ月の負担上限額(世帯ごと / 入院含む) | 4回目から安くなる【多数回該当】 | 新設! 【年間上限額】 |
|---|---|---|---|---|
| 現役並み所得 Ⅲ | 約1,160万円 〜 | 270,300円 + α※ | 140,100円 | 1,680,000円 |
| 現役並み所得 Ⅱ | 約770万 〜 1,160万円 | 179,100円 + α※ | 93,000円 | 1,110,000円 |
| 現役並み所得 Ⅰ | 約370万 〜 770万円 | 85,800円 + α※ | 44,400円 | 530,000円 |
| 一般所得者 | 約156万 〜 370万円 | 57,600円 (外来のみは18,000円) | 44,400円 | 530,000円 |
| 住民税非課税世帯 Ⅱ (一般的な非課税世帯) | 〜 約156万円 | 24,600円 (外来のみは8,000円) | 24,600円(据え置き) | 290,000円 |
| 住民税非課税世帯 Ⅰ (年金収入のみで約80万円以下) | 特段に収入が低い世帯 | 15,000円(据え置き) | 15,000円(据え置き) | 180,000円 |
※一般的な年金暮らしの層(一般所得・非課税)については、今回の法改正でも1ヶ月の負担上限は据え置かれています。
知らないと損をする?さらに負担を軽くする「2つの公的サポート」
高額療養費制度の基本に加えて、以下の公的な仕組みも一緒に知っておくことで、長期にわたる認知症の医療費・介護費をさらに抑えることができます。どちらも自動的には適用されないことが多いため、見落とさないようにしましょう。
4回目からさらに安くなる「多数回該当」
同じ世帯で、過去12ヶ月以内に高額療養費の上限額に達した月が3回以上ある場合、4回目以降は「1ヶ月の上限額」がさらに引き下げられる仕組みです。
認知症の精神科入院など、数ヶ月にわたって同じ医療費がかかり続ける場合、4ヶ月目からは自動的に引き下げられた上限額(例:一般所得者の場合は月額44,400円など)が適用されるため、長期入院の強い味方になります。
医療と介護を合算できる「高額医療・高額介護合算療養費制度」
医療費だけでなく、介護保険のサービス利用料(デイサービス、ショートステイ、訪問介護など)も両方支払っている世帯が使える非常に重要な制度です。
毎年8月1日から翌年7月31日までの1年間に支払った「医療保険」と「介護保険」の自己負担額を世帯内で合算し、国が定めた基準額を超えた場合、その超えた分が後から払い戻されます。医療と介護のダブル負担で家計が圧迫されているご家庭は、必ず自治体の窓口(国保や後期高齢者医療の窓口)に確認してみることをおすすめします。
おすすめは「事前の申請!」
高額療養費制度を利用する方法には、「最初から窓口での支払いを安くする方法」と「後から払い戻しを受ける方法」の2つがあります。一時的な大金の支払いを防げるため、基本的には事前手続きが圧倒的におすすめです。
事前の免除手続き
入院や高額な治療が決まったら、実際に病院でお金を支払う前に手続きを済ませておきましょう。
保険証に記載されている窓口(後期高齢者医療広域連合、協会けんぽ、市役所の国保課など)に申請すると、「限度額適用認定証」という紙を発行してもらえます。
発行された認定証を、病院の受付に提示すると、窓口での支払いが、最初からご自身の所得に応じた上限額(例:57,600円など)だけで済みます。まとまった現金を用意する必要がありません。
還付手続き
事前の手続きが間に合わなかった場合は、一度病院の窓口で通常の医療費(1割〜3割の自己負担分)を全額支払うことになります。
- 診療月から約3〜4ヶ月後に、国保や後期高齢者医療制度から「高額療養費の支給申請書」が自宅に届きます。必要事項と振込口座を記入し、領収書を添えて郵送などで提出します。
- 払い戻されるまでに数ヶ月かかるため、一時的にまとまったお金を立て替えなければならない負担があります。
「マイナ保険証」なら事前の紙申請が不要に!
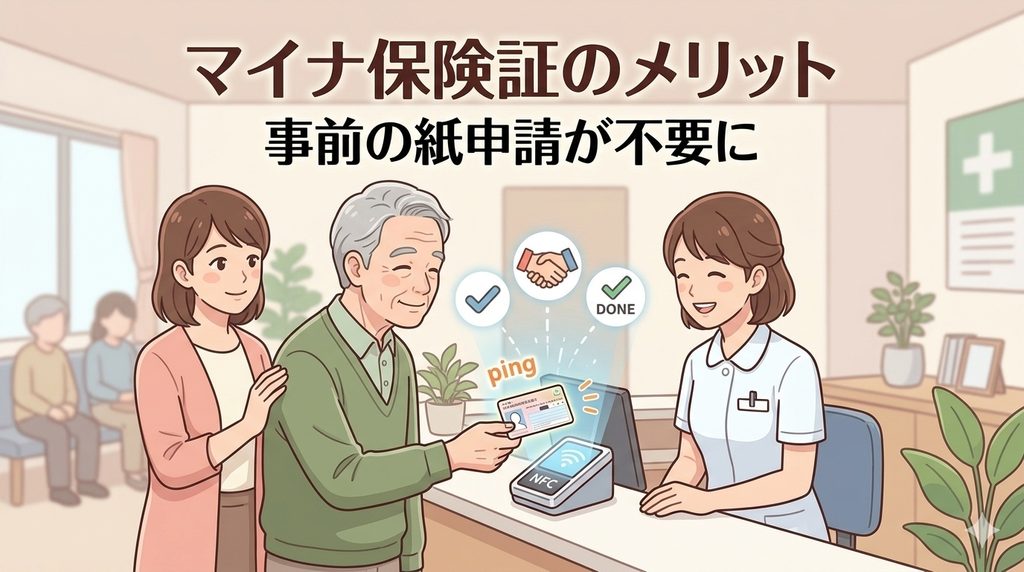
もし患者本人のマイナ保険証(マイナンバーカード)を病院の受付(カードリーダー)にかざして限度額情報の表示に同意すれば、事前の認定証の発行申請すら不要になります。自動的に窓口での支払いが上限額まででストップするため、急な入院でも手間がかかりません。
不安な時は「病院の相談窓口」へ
制度が細分化され、少し複雑に見えますが、大まかに「長期の治療でも、新しくできた年間上限のおかげで負担は一定以下に抑えられる」と覚えておけば安心です。
「手続きがよく分からない」「わが家の場合はいくらになる?」と不安な場合は、病院に所属している「医療ソーシャルワーカー(MSW)」や、お近くの「地域包括支援センター」に相談してみてください。専門家が優しく申請をサポートしてくれます。
お金の不安を少しでも減らし、無理のない介護生活を送っていきましょう。